

Bảng kê thu mua hàng hóa không hóa đơn là một trong những chứng từ quan trọng giúp doanh nghiệp hợp pháp hóa các khoản chi phí đầu vào khi không có hóa đơn GTGT. Việc lập bảng kê theo mẫu 02/TNDN đúng quy định sẽ giúp doanh nghiệp kê khai mua hàng hóa không có hóa đơn 02/TNDN một cách chính xác, từ đó tối ưu hóa chi phí thuế, đặc biệt là thuế TNDN hợp pháp. Trong bài viết này, chúng tôi sẽ hướng dẫn bạn chi tiết cách lập bảng kê mẫu 02/TNDN bảng kê thu mua, các trường hợp áp dụng, cũng như lưu ý quan trọng và cách hạch toán chi phí đầu vào để đảm bảo tuân thủ pháp luật.
Điều kiện và mục đích lập bảng kê 02/TNDN
Theo Thông tư 20/2026/TT-BTC bảng kê 02/TNDN ban hành, mẫu 02/TNDN được áp dụng để lập bảng kê thu mua hàng hóa, dịch vụ không có hóa đơn nhằm bảo đảm tính hợp pháp của chi phí đầu vào và kê khai thuế TNDN hợp pháp.
Điều kiện lập bảng kê 02/TNDN gồm:
- Doanh nghiệp mua hàng hóa, dịch vụ không có hóa đơn GTGT hoặc hóa đơn đỏ theo quy định.
- Người bán là cá nhân, hộ kinh doanh không có hoặc không xuất được hóa đơn.
- Hàng hóa, dịch vụ mua vào thuộc các trường hợp được phép lập bảng kê theo quy định tại khoản 13 Điều 3 Thông tư 20/2026/TT-BTC.
Mục đích lập bảng kê 02/TNDN là để:
- Xác nhận nguồn gốc, giá trị hàng hóa, dịch vụ mua vào không có hóa đơn, phục vụ cho việc hạch toán chi phí đầu vào hợp lệ.
- Giúp doanh nghiệp kê khai mua hàng hóa không có hóa đơn 02/TNDN theo đúng quy trình, thuận lợi trong việc khấu trừ thuế GTGT và tính thuế TNDN hợp pháp.
- Đảm bảo hồ sơ chứng từ đầy đủ, phục vụ cho việc kiểm tra, thanh tra của cơ quan thuế.
Việc lập bảng kê 02/TNDN không chỉ giúp doanh nghiệp tránh các rủi ro về thuế mà còn là minh chứng pháp lý quan trọng khi hạch toán chi phí đầu vào, từ đó tối ưu hóa chi phí thuế doanh nghiệp.
Các trường hợp lập bảng kê thu mua hàng hóa, dịch vụ không có hóa đơn
Không phải bất kỳ giao dịch mua hàng nào không có hóa đơn cũng được lập bảng kê 02/TNDN. Dưới đây là các trường hợp cụ thể doanh nghiệp cần lập bảng kê thu mua hàng hóa không hóa đơn:
- Mua sản phẩm nông nghiệp, thủy sản do người sản xuất, đánh bắt trực tiếp bán ra.
- Mua sản phẩm thủ công làm từ nguyên liệu tự nhiên như dừa, cói, tre, nứa, lá, rơm, vỏ dừa, sọ dừa hoặc các nguyên liệu tận dụng từ sản phẩm nông nghiệp của người sản xuất thủ công trực tiếp bán.
- Mua phế liệu của người trực tiếp thu nhặt.
- Mua đồ dùng, tài sản của hộ gia đình, cá nhân trực tiếp bán ra.
- Mua hàng hóa, dịch vụ của cá nhân, hộ kinh doanh không thuộc các trường hợp trên và có mức doanh thu dưới ngưỡng chịu thuế GTGT.
Thông tư 20/2026/TT-BTC bảng kê 02/TNDN quy định rõ các trường hợp trên nhằm giúp doanh nghiệp có thể lập bảng kê thu mua hàng hóa không hóa đơn một cách hợp pháp, đảm bảo hạch toán chi phí đầu vào được công nhận hợp lệ.
Đối với các trường hợp không nằm trong phạm vi này, doanh nghiệp cần yêu cầu người bán xuất hóa đơn GTGT hoặc các chứng từ hợp pháp khác để tránh rủi ro về thuế.
Các bước lập bảng kê 02/TNDN
Để lập mẫu 02/TNDN bảng kê thu mua hàng hóa không hóa đơn đúng quy định, doanh nghiệp cần thực hiện tuần tự các bước sau:
Bước 1: Xác định điều kiện giao dịch và thu thập thông tin
Trước khi lập bảng kê, doanh nghiệp cần xác nhận giao dịch có thuộc trường hợp được phép lập bảng kê theo quy định pháp luật hay không. Việc này giúp tránh việc lập bảng kê sai đối tượng, dẫn đến không được công nhận chi phí đầu vào.
Tiếp theo, thu thập các chứng từ liên quan như hợp đồng mua bán, biên bản bàn giao, phiếu thu hoặc sao kê chuyển khoản để làm cơ sở cho bảng kê.
Bước 2: Thu thập thông tin người bán và chi tiết hàng hóa
Doanh nghiệp cần ghi rõ thông tin người bán hàng hóa, dịch vụ không có hóa đơn gồm: họ tên, địa chỉ, số CMND/CCCD hoặc mã số thuế (nếu có), nhằm đảm bảo tính xác thực và minh bạch của giao dịch.
Thông tin chi tiết về hàng hóa, dịch vụ: tên hàng hóa, số lượng, đơn giá, thành tiền, ngày mua, đặc điểm nhận dạng (nếu cần) cũng phải được ghi rõ ràng, đầy đủ.
Bước 3: Nhập liệu vào mẫu 02/TNDN và tổng hợp
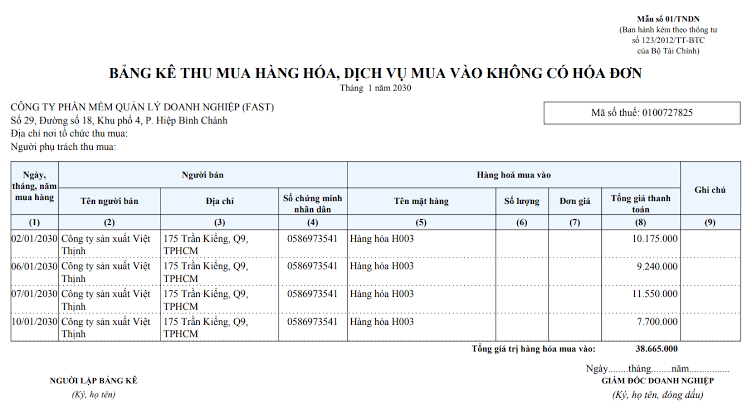
Sử dụng mẫu bảng kê mua hàng hóa dịch vụ mua vào không có hóa đơn (mẫu 02/TNDN) theo Thông tư 20/2026/TT-BTC bảng kê 02/TNDN, doanh nghiệp tiến hành nhập thông tin đã thu thập.
- Điền đầy đủ thông tin doanh nghiệp như tên, mã số thuế, địa chỉ.
- Nhập thông tin chi tiết từng giao dịch mua hàng không có hóa đơn.
- Tổng hợp giá trị hàng hóa, dịch vụ mua trong kỳ vào phần tổng cộng.
- Ghi rõ thời gian lập bảng kê, người lập bảng kê ký tên.
Việc nhập liệu chính xác giúp đảm bảo tính pháp lý của bảng kê cũng như thuận tiện cho việc tổng hợp, báo cáo thuế về sau.
Bước 4: Ký xác nhận và lưu trữ chứng từ
Sau khi hoàn thành bảng kê 02/TNDN, người lập bảng kê và đại diện pháp luật doanh nghiệp (Giám đốc hoặc người được ủy quyền) phải ký xác nhận, đóng dấu để đảm bảo tính pháp lý.
Bảng kê cùng các chứng từ liên quan như hợp đồng, phiếu thu, biên bản giao nhận cần được lưu trữ đầy đủ, khoa học để phục vụ cho việc kiểm tra, thanh tra thuế khi có yêu cầu.
Việc lưu trữ chứng từ đúng quy định giúp doanh nghiệp dễ dàng chứng minh tính hợp lệ, hợp pháp của chi phí đầu vào và tránh các rủi ro bị truy thu thuế hay phạt vi phạm.
Lưu ý và lưu trữ chứng từ để thanh tra
Việc lập và lưu trữ bảng kê thu mua hàng hóa không hóa đơn không chỉ là yêu cầu pháp lý mà còn là biện pháp bảo vệ quyền lợi của doanh nghiệp khi đối diện với thanh tra, kiểm tra thuế.
Các lưu ý quan trọng khi lập và lưu trữ bảng kê 02/TNDN:
- Trách nhiệm: Người lập bảng kê và người ký xác nhận chịu trách nhiệm trước pháp luật về tính chính xác, trung thực của bảng kê.
- Giá trị hợp lý: Nếu giá mua trong bảng kê cao hơn giá thị trường cùng loại, cơ quan thuế có quyền điều chỉnh theo giá thị trường để tính chi phí hợp lệ.
- Lập bảng kê riêng biệt: Với doanh nghiệp có nhiều điểm thu mua, bảng kê phải được lập riêng cho từng điểm và tổng hợp lại.
- Chứng từ kèm theo: Bao gồm hợp đồng mua bán, chứng từ thanh toán, biên bản giao nhận,… phải được lưu trữ đầy đủ, có tính pháp lý rõ ràng.
- Lưu trữ khoa học: Các chứng từ nên được lưu trữ theo thời gian, có hệ thống quản lý rõ ràng để dễ dàng tra cứu khi cần.
Đặc biệt, doanh nghiệp nên thường xuyên rà soát, cập nhật các quy định mới về thuế và hóa đơn để đảm bảo các bảng kê và chứng từ luôn tuân thủ đúng quy định pháp luật hiện hành, tránh rủi ro khi bị thanh tra.

Giới thiệu công ty kế toán ATS chuyên xử lý vấn đề kế toán doanh nghiệp
Công ty Kế Toán ATS là đơn vị uy tín chuyên cung cấp dịch vụ kế toán trọn gói, tư vấn và hỗ trợ doanh nghiệp trong việc xử lý các nghiệp vụ kế toán phức tạp, bao gồm cả việc lập bảng kê thu mua hàng hóa không hóa đơn theo mẫu 02/TNDN và các thủ tục kê khai thuế liên quan.
Những ưu điểm nổi bật của Kế Toán ATS:
- Chuyên môn sâu rộng: Đội ngũ kế toán viên giàu kinh nghiệm, am hiểu chi tiết các thông tư, nghị định mới nhất như Thông tư 20/2026/TT-BTC, giúp doanh nghiệp tuân thủ đúng quy định.
- Tư vấn tối ưu chi phí thuế: Hỗ trợ doanh nghiệp hạch toán chi phí đầu vào chính xác, tối ưu hóa thuế TNDN hợp pháp, giảm thiểu rủi ro bị phạt hoặc truy thu thuế.
- Hỗ trợ chuẩn bị hồ sơ đầy đủ: Tư vấn chuẩn bị, lưu trữ chứng từ minh bạch, khoa học để phục vụ kiểm tra, thanh tra thuế hiệu quả.
- Tiết kiệm thời gian và chi phí: Giúp doanh nghiệp tập trung phát triển kinh doanh, giảm bớt gánh nặng về thủ tục hành chính và pháp lý.
- Hỗ trợ ứng dụng công nghệ: Đưa vào sử dụng các phần mềm kế toán, hóa đơn điện tử hiện đại, nâng cao hiệu quả quản lý và kiểm soát dữ liệu thuế.
Nếu bạn đang gặp khó khăn trong việc lập bảng kê thu mua hàng hóa không hóa đơn hay muốn tư vấn về kê khai mua hàng hóa không có hóa đơn 02/TNDN, hãy liên hệ ngay với Kế Toán ATS để được hỗ trợ chuyên nghiệp và tận tâm.
Kết luận
Việc lập bảng kê thu mua hàng hóa không hóa đơn theo mẫu 02/TNDN là một bước quan trọng giúp doanh nghiệp hợp pháp hóa chi phí đầu vào, kê khai thuế TNDN hợp pháp, tránh rủi ro về thuế và xử phạt hành chính. Qua bài viết này, bạn đã nắm được điều kiện và mục đích lập bảng kê 02/TNDN, các trường hợp áp dụng, chi tiết các bước lập bảng kê không có hóa đơn và những lưu ý quan trọng về lưu trữ chứng từ để phục vụ thanh tra.
Để đảm bảo tối ưu hóa chi phí thuế và tuân thủ đúng quy định pháp luật, việc sử dụng dịch vụ kế toán chuyên nghiệp tại Kế Toán ATS là lựa chọn thông minh và hiệu quả cho doanh nghiệp bạn.
Đừng để những rắc rối về thuế làm cản trở sự phát triển của doanh nghiệp. Hãy liên hệ ngay với Kế Toán ATS để được tư vấn và hỗ trợ tận tình, giúp bạn an tâm tập trung vào kinh doanh!

