

Chiết khấu thanh toán có xuất hóa đơn không là câu hỏi được nhiều doanh nghiệp và kế toán quan tâm khi xử lý các giao dịch thanh toán trước hạn. Việc hiểu đúng và áp dụng chính xác quy định về chiết khấu thanh toán không chỉ giúp doanh nghiệp tuân thủ pháp luật mà còn tối ưu hóa công tác kế toán, thuế. Bài viết dưới đây sẽ giúp bạn hiểu rõ về chiết khấu thanh toán, quy định pháp lý, cách hạch toán cũng như những điểm phân biệt so với chiết khấu thương mại, giúp bạn áp dụng hiệu quả trong doanh nghiệp.
Chiết khấu thanh toán là gì
Chiết khấu thanh toán là một hình thức giảm giá mà người bán dành cho người mua khi người mua thực hiện thanh toán trước thời hạn quy định trong hợp đồng mua bán. Bản chất của chiết khấu thanh toán không phải là giảm giá cho số lượng hàng hóa mà là ưu đãi dựa trên thời gian thanh toán.
Ví dụ điển hình, một doanh nghiệp ký hợp đồng bán hàng với khách hàng, trong đó quy định nếu khách hàng thanh toán trước hạn 10 ngày sẽ được giảm 3% trên tổng giá trị thanh toán. Khoản 3% này chính là chiết khấu thanh toán doanh nghiệp áp dụng cho khách hàng.
Chiết khấu thanh toán không phát sinh do lỗi hàng hóa, hư hỏng hay giảm giá khuyến mãi mà hoàn toàn dựa trên sự thỏa thuận về thời gian thanh toán. Đây là một chính sách hỗ trợ tài chính giúp doanh nghiệp thúc đẩy khách hàng thanh toán sớm, cải thiện dòng tiền.
Chiết khấu thanh toán không cần xuất hóa đơn
Trong thực tế kế toán và pháp lý, vấn đề chiết khấu thanh toán có xuất hóa đơn không được nhiều kế toán viên và doanh nghiệp đặc biệt quan tâm. Sau đây là phân tích chi tiết dựa trên các quy định hiện hành.
Căn cứ pháp lý về chiết khấu thanh toán và hóa đơn
Theo quy định tại Nghị định 254/2026/NĐ-CP về hóa đơn điện tử, hóa đơn được lập khi bán hàng hóa hoặc cung cấp dịch vụ. Thời điểm lập hóa đơn là khi chuyển giao quyền sở hữu hoặc hoàn thành cung cấp dịch vụ hoặc khi thu tiền nếu pháp luật quy định.
Chiết khấu thanh toán phát sinh do việc thanh toán trước hạn, không cấu thành một giao dịch bán hàng hóa hay dịch vụ độc lập. Vì vậy, doanh nghiệp không phải lập hóa đơn riêng cho khoản chiết khấu thanh toán. Thay vào đó, chiết khấu này được thể hiện thông qua hợp đồng, biên bản thanh toán hoặc các chứng từ liên quan khác.
Nguyên tắc kế toán áp dụng
Về nguyên tắc, chiết khấu thanh toán là khoản giảm trừ doanh thu hoặc chi phí tài chính tùy theo bên bán hoặc bên mua. Do không phải là giao dịch độc lập về hàng hóa, dịch vụ, nên không có hóa đơn riêng cho khoản chiết khấu này. Tuy nhiên, doanh nghiệp cần lưu giữ đầy đủ hợp đồng, phụ lục hợp đồng, biên bản thanh toán, chứng từ thanh toán để làm căn cứ hạch toán và kiểm tra thuế.
Việc không xuất hóa đơn cho chiết khấu thanh toán giúp đơn giản hóa thủ tục kế toán, giảm thiểu các rủi ro về quản lý hóa đơn điện tử, đồng thời vẫn đảm bảo tính minh bạch và hợp pháp cho các khoản giảm trừ này.
So sánh chiết khấu thanh toán và chiết khấu thương mại
Chiết khấu thanh toán và chiết khấu thương mại là hai khái niệm dễ bị nhầm lẫn nhưng thực tế có những điểm khác biệt cơ bản về bản chất, mục đích và cách xử lý kế toán. Việc phân biệt rõ giúp doanh nghiệp áp dụng đúng chính sách và tuân thủ quy định pháp luật.
Chiết khấu thương mại
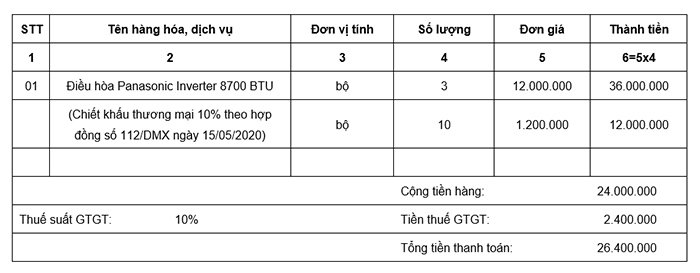
Chiết khấu thương mại thường được áp dụng khi khách hàng mua hàng với số lượng lớn hoặc mua thường xuyên theo chính sách bán hàng. Đây là khoản giảm giá do người bán dành cho người mua dựa trên số lượng hoặc giá trị mua hàng, nhằm kích thích tiêu thụ và tăng doanh số.
Về hóa đơn, chiết khấu thương mại được phản ánh trực tiếp trên hóa đơn bán hàng, điều chỉnh giá bán hoặc xuất hóa đơn giảm trừ doanh thu. Về kế toán, khoản chiết khấu này được ghi nhận là giảm doanh thu của doanh nghiệp.
Chiết khấu thanh toán
Ngược lại, chiết khấu thanh toán không phụ thuộc vào số lượng hàng hóa mà dựa trên thời điểm thanh toán. Người mua được giảm giá nếu thanh toán sớm hơn thời hạn thỏa thuận trong hợp đồng. Đây là khoản ưu đãi tài chính giúp cải thiện dòng tiền cho người bán.
Chiết khấu thanh toán không được xuất hóa đơn riêng mà được ghi nhận qua các chứng từ thanh toán hoặc hợp đồng. Về kế toán, bên bán hạch toán chiết khấu thanh toán là chi phí tài chính, bên mua ghi nhận là doanh thu hoạt động tài chính.

Hạch toán và chứng từ liên quan
Việc hạch toán chính xác chiết khấu thanh toán là yếu tố quan trọng giúp doanh nghiệp ghi nhận đúng chi phí, doanh thu, đồng thời đảm bảo tuân thủ quy định về thuế. Dưới đây là hướng dẫn chi tiết về nghiệp vụ kế toán và chứng từ cần lưu giữ:
Hạch toán chiết khấu thanh toán bên bán
Bên bán khi áp dụng chiết khấu thanh toán có thể hạch toán như sau:
- Trường hợp chiết khấu trừ thẳng vào khoản phải thu:
Nợ TK 111, 112 (Tiền mặt, tiền gửi ngân hàng): Số tiền khách hàng thực trả
Nợ TK 635 (Chi phí tài chính): Số tiền chiết khấu thanh toán
Có TK 131 (Phải thu khách hàng): Tổng số tiền phải thu trước chiết khấu - Trường hợp trả riêng khoản chiết khấu bằng tiền:
Nợ TK 635 (Chi phí tài chính): Số tiền chiết khấu
Có TK 111, 112: Số tiền chiết khấu
Hạch toán chiết khấu thanh toán bên mua
Bên mua khi nhận chiết khấu thanh toán được hưởng sẽ hạch toán:
- Trường hợp chiết khấu trừ thẳng vào khoản phải trả:
Nợ TK 331 (Phải trả người bán): Số tiền chiết khấu
Có TK 515 (Doanh thu hoạt động tài chính): Số tiền chiết khấu - Trường hợp nhận chiết khấu bằng tiền:
Nợ TK 111, 112: Số tiền chiết khấu
Có TK 515: Số tiền chiết khấu
Chứng từ liên quan
- Hợp đồng mua bán hoặc phụ lục hợp đồng thể hiện điều kiện chiết khấu thanh toán.
- Biên bản thanh toán hoặc chứng từ trả tiền thể hiện số tiền thanh toán và chiết khấu.
- Chứng từ kế toán nội bộ như phiếu thu, phiếu chi khi trả riêng chiết khấu bằng tiền.
- Chứng từ kế toán khác theo yêu cầu kiểm tra, đối chiếu.
Đảm bảo lưu giữ đầy đủ chứng từ giúp doanh nghiệp minh bạch trong quản lý, tránh tranh chấp và thuận tiện khi kiểm tra thuế.

ATS Công ty kế toán chuyên xử lý chiết khấu thanh toán
Việc xử lý nghiệp vụ chiết khấu thanh toán đòi hỏi sự chính xác về mặt pháp lý, kế toán và thuế để đảm bảo doanh nghiệp không gặp rủi ro trong quá trình kiểm toán hoặc thanh tra thuế. ATS – Công ty kế toán uy tín hàng đầu chuyên cung cấp dịch vụ kế toán, tư vấn và xử lý các nghiệp vụ chiết khấu thanh toán theo đúng quy định pháp luật.
Với đội ngũ kế toán viên giàu kinh nghiệm và am hiểu sâu sắc các quy định tại Nghị định 254/2026 về hóa đơn điện tử, Nghị định 320/2025 về thuế thu nhập doanh nghiệp cũng như các chuẩn mực kế toán mới nhất, ATS cam kết mang đến cho doanh nghiệp:
- Tư vấn chi tiết về chiết khấu thanh toán có xuất hóa đơn không và các quy định liên quan.
- Hạch toán chuẩn xác trên các tài khoản kế toán phù hợp, đảm bảo tính minh bạch và chính xác.
- Hỗ trợ lập và lưu trữ chứng từ đầy đủ, hợp pháp phục vụ cho kiểm tra, kiểm toán sau này.
- Giải pháp tối ưu giúp doanh nghiệp tận dụng chiết khấu thanh toán để nâng cao hiệu quả tài chính và giảm thiểu chi phí thuế.
- Đào tạo và chuyển giao kiến thức cho bộ phận kế toán nội bộ nhằm nâng cao năng lực xử lý nghiệp vụ.
Nhờ đó, doanh nghiệp có thể yên tâm tập trung phát triển kinh doanh, giảm bớt áp lực trong việc tuân thủ các quy định pháp luật về kế toán và thuế.
Đặc biệt, với sự hỗ trợ của ATS, các doanh nghiệp vừa và nhỏ, doanh nghiệp mới thành lập sẽ nhanh chóng nắm bắt và áp dụng chính sách chiết khấu thanh toán một cách hiệu quả, tránh sai sót phổ biến trong kế toán chiết khấu thanh toán có xuất hóa đơn không.
Kết luận
Như vậy, chiết khấu thanh toán có xuất hóa đơn không đã được giải đáp rõ ràng: chiết khấu thanh toán không lập hóa đơn riêng mà dựa trên hợp đồng, chứng từ thanh toán để làm căn cứ kế toán và kiểm tra thuế. Việc phân biệt rõ giữa chiết khấu thanh toán và chiết khấu thương mại, cũng như hiểu đúng quy định về hạch toán và chứng từ liên quan sẽ giúp doanh nghiệp quản lý tài chính hiệu quả, tuân thủ đúng pháp luật.
Để tránh những sai sót không đáng có và tối ưu hóa công tác kế toán, doanh nghiệp nên sử dụng dịch vụ kế toán chuyên nghiệp như ATS – Công ty kế toán uy tín. Với kinh nghiệm và kiến thức sâu rộng, ATS sẽ đồng hành cùng doanh nghiệp trong việc xử lý chính xác các nghiệp vụ chiết khấu thanh toán, đảm bảo tuân thủ pháp luật và tối ưu lợi ích tài chính.
Mời bạn đọc tìm hiểu thêm các kiến thức hữu ích khác về kế toán, thuế và tài chính tại Kế Toán ATS.

